
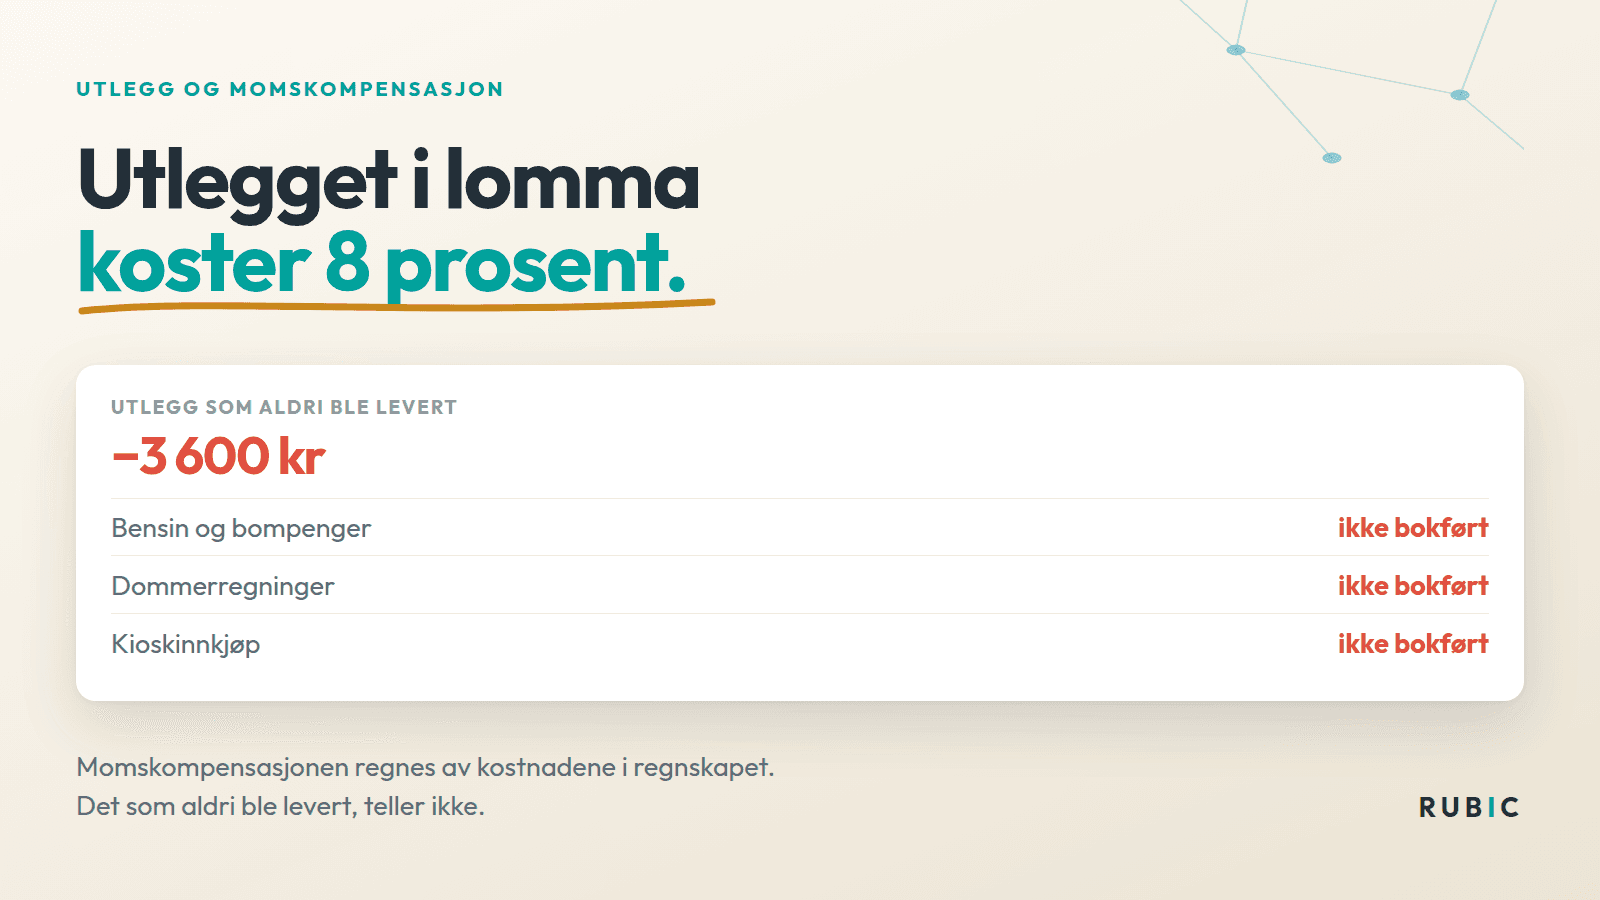
Momskompensationen beräknas utifrån kostnaderna i redovisningen. Utlägg som aldrig lämnas in räknas inte. Så hänger utlägg, kostnadskontroll och kompensation ihop.
Lagledaren lägger ut 340 NOK för bensin till bortamatchen. Kvittot ligger i jackfickan över helgen, sedan i handskfacket, och sedan lämnas det aldrig in.
Klubben sparade 340 NOK. Det är därför ingen gör något åt det.
Men kvittot som aldrig lämnas in är inte där pengarna försvinner. Det är en varningssignal om något annat: att laget har en ekonomi som går vid sidan av redovisningen. Och det som går vid sidan av redovisningen kostar klubben 8 procent.
Vem betalade egentligen?
Någon stod för de 340 NOK. Det var lagledaren. Hon får dem inte tillbaka och säger ingenting, eftersom det känns småaktigt att tjata om bensin.
Det är inte ett redovisningsproblem. Det är ett rekryteringsproblem — folk slutar inte på grund av en bensinräkning, utan på grund av summan av många små saker som ingen tog tag i. Redovisningsproblemet ligger bredvid, och det är större.
Där pengarna faktiskt finns: lagkassan
De flesta lag har en kassa. Den fylls på av ideellt arbete, lottförsäljning, kioskförsäljning och egenavgifter. Och den töms igen: bussen till bortamatchen, mat på turneringen, domarräkningar, matchställ, sociala aktiviteter.
Pengarna i den kassan tillhör klubben. Det är ingen tolkning. NIF:s bestämmelser om redovisning och revision kräver att bankkontot står i klubbens namn och disponeras av två personer gemensamt, och att alla grupper och lag redovisas i årsbokslutet. De flesta klubbhandböcker säger samma sak: uttag endast mot verifikation, allt in i den samlade redovisningen.
I praktiken lever många lagkassor ändå vid sidan av redovisningen. Inte för att någon försöker dölja något — utan för att det aldrig fanns ett enkelt sätt att göra rätt. Och då händer det som kostar:
Laget lägger 2 400 NOK på kioskvaror inför cupen. Pengarna kom från ideellt arbete, de gick ut igen till inköp, och varken intäkten eller kostnaden hamnade i klubbens redovisning.
Det är 2 400 NOK av klubbens driftskostnader som inte finns någonstans.
Så beräknas momskompensationen
I den förenklade modellen bygger ansökningsunderlaget på organisationens totala driftskostnader — hämtade från reviderad och godkänd redovisning, med vissa avdrag. Kompensationen är 8 procent av underlaget upp till 7 miljoner NOK, och 6 procent därutöver. Minimigränsen för att få något alls är 100 000 NOK i underlag.
Läs villkoren hos Lotteri- og stiftelsestilsynet.
Konsekvensen är enkel, och den är värd att säga högt: en kostnad som aldrig kommer in i redovisningen ingår inte i underlaget. Och då får klubben inte heller de 8 procenten av den.
De 2 400 NOK till kiosken är alltså inte bara 2 400 NOK som försvann ur överblicken. Det är också 192 NOK som klubben hade fått tillbaka, om kostnaden hade stått i redovisningen.
Varför kostnaderna försvinner
Det här är anledningen till att utlägg förtjänar mer uppmärksamhet än de får. De behandlas som ett irritationsmoment — någon ska ha pengar tillbaka, någon måste mata in det — när de i själva verket är en av de största källorna till kostnader som försvinner ur redovisningen.
Och de försvinner av helt odramatiska skäl:
- Beloppet är för litet för att orka lämna in.
- Kvittot är borta när lagledaren äntligen får tid.
- Hon vet inte vem hon ska skicka det till, eller i vilket format.
- Hon skickade det, men det blev liggande i en mejltråd hos en kassör med för mycket att göra.
Inget av detta är attitydproblem. Alla fyra är tröskelproblem. Ju högre tröskel för att lämna in ett utlägg, desto större andel av klubbens faktiska kostnader hamnar utanför redovisningen.
Vänd på kalkylen: vad ni faktiskt får tillbaka
Det är lätt att läsa det här som ännu en varning. Det är egentligen tvärtom, och det är värt att säga rakt ut:
Varje 100 000 NOK som kommer in i redovisningen är 8 000 NOK tillbaka till klubben.
Inte som en ansökan ni måste vinna i konkurrens med andra. Ordningen är rambegränsad, men ramen har räckt: för 2025 betalade Lotteri- og stiftelsestilsynet ut 2,87 miljarder NOK — hela det godkända ansökningsbeloppet, för andra året i rad. Det klubben sökte om fick klubben. Det klubben inte sökte om fick ingen.
Ni behöver inte vara stora. Minimigränsen är 100 000 NOK i ansökningsunderlag. En klubb med 150 medlemmar passerar den utan att anstränga sig — om kostnaderna faktiskt står i redovisningen.
Ni behöver inte göra något nytt. Det här är kostnader som klubben redan har. Det ideella arbetet är gjort, kioskvarorna är inköpta, bussen är betald. Det enda som saknas är att pengarna passerar klubbens konto och blir bokförda.
Pengarna är fria. Momskompensation är inte öronmärkt. Den går direkt in i verksamheten — till utrustning, till tränaren, till att hålla medlemsavgiften nere.
Och eftersom underlaget hämtas från fjolårets reviderade redovisning får det arbete ni gör i höst effekt först nästa år. Det är också hela poängen: det ni städar upp nu betalar sig tillbaka nästa höst.
Räkneexemplet
Räkna på ert eget. Två siffror räcker: hur mycket lagen hanterar under ett år — intäkter från ideellt arbete, egenavgifter, kiosk, cupavgifter, utlägg — och hur stor andel av kostnaderna som aldrig kommer in i klubbens redovisning. Fråga tre lagledare. Svaret brukar överraska.
Ett exempel: en klubb med 12 lag där varje lag omsätter 15 000 NOK under säsongen har 180 000 NOK i lagekonomi. Om en fjärdedel av kostnaderna aldrig bokförs står 45 000 NOK av klubbens driftskostnader utanför underlaget. Det är 3 600 NOK i förlorad kompensation — varje år, utan att någon får en faktura eller en påminnelse som talar om det för dem.
Byt ut siffrorna mot era egna. Poängen är mekanismen, inte exemplet.
Sänk tröskeln, så kommer kostnaderna in
I Rubic registrerar lagledaren utlägget på plats: en bild av kvittot i appen, belopp, vad det gäller. När utlägget godkänns bokförs det som leverantörsfaktura i redovisningssystemet — och där systemet stöder det kan utbetalningen ske automatiskt.
Integrationen går via iizy och stöder Tripletex, PowerOffice Go och Finago.
Skillnaden är inte att utlägget bokförs mer korrekt. Skillnaden är att det bokförs över huvud taget, eftersom det tar tjugo sekunder på parkeringen i stället för en kväll vid köksbordet.
Utlägget är ingången. Lagkassan är resten.
Och sedan får ni löpande kontroll på kostnaderna
Lagkonto visar saldo och transaktioner för ett enskilt lag, baserat på siffrorna i redovisningen — även om alla lag delar samma fysiska bankkonto. Varje transaktion har med sig datum, belopp, typ, person, beskrivning, projekt och sektion.
Det är de två sista som gör jobbet. Sektion är fotboll eller handboll. Projekt är P10 eller P12. Kostnaderna blir därmed synliga på den nivå där de faktiskt uppstår, medan säsongen pågår.
- Lagledaren ser vad laget har gjort av med och vad som finns kvar — utan att fråga någon.
- Klubben ser vilka lag som är på väg att spräcka budgeten, i oktober och inte i februari.
- Kassören slipper fördela kostnader på lag i efterhand. Det är redan gjort.
Kostnadskontroll i en idrottsförening handlar sällan om att skära ned. Det handlar om att veta vad som används medan det fortfarande går att göra något åt det.
Hela vägen, om ni vill
Rubic Regnskap tar hand om resten: idrottens kontoplan uppsatt från start, löpande bokföring via Catacloud och bokslut klart för revisor och årsmöte. Momskompensationen tar vi hand om tillsammans med klubben — och då har underlaget byggts upp under hela året, inte rekonstruerats i augusti.
Bakom står ECIT, med 3 500 kollegor i 11 länder.
Hur mycket av klubbens kostnader ligger utanför redovisningen i dag?
Boka en gratis demo — 30 minuter, så räknar vi på det tillsammans.
Rubic är en del av ECIT.