
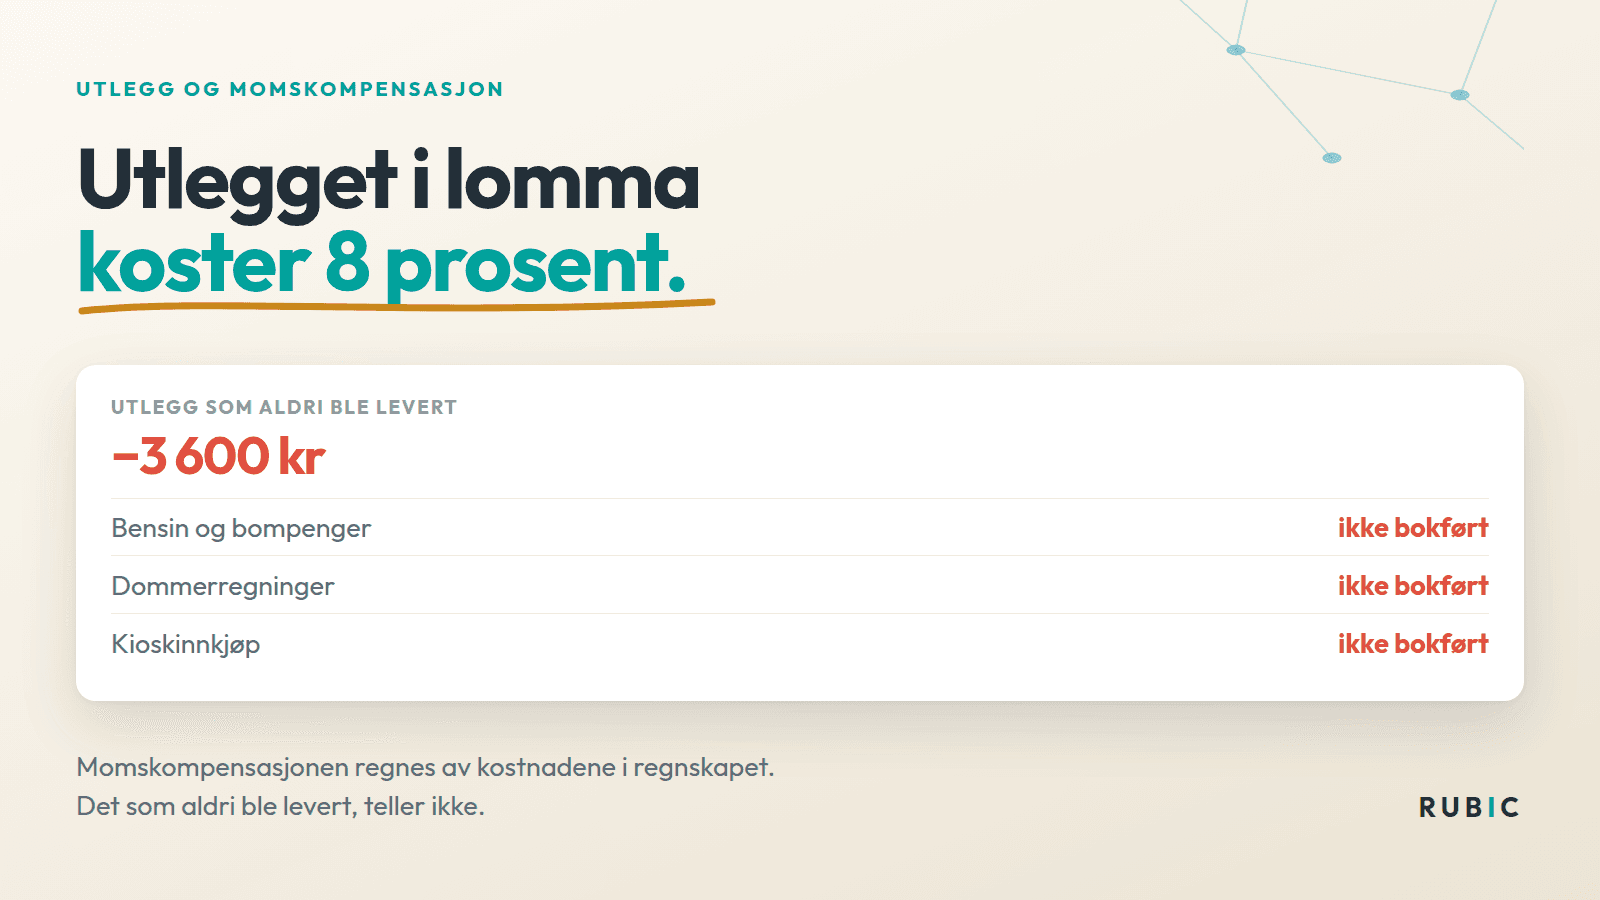
Momskompensationen beregnes ud fra omkostningerne i regnskabet. Udlæg, der aldrig bliver afleveret, tæller ikke med. Sådan hænger udlæg, omkostningskontrol og kompensation sammen.
Holdlederen lægger 340 NOK ud for benzin til udekampen. Kvitteringen ligger i jakkelommen weekenden over, så i handskerummet, og så bliver den aldrig afleveret.
Klubben sparede 340 NOK. Det er derfor, ingen gør noget ved det.
Men den uafleverede kvittering er ikke der, hvor pengene forsvinder. Den er et varsel om noget andet: at holdet har en økonomi, der går uden om regnskabet. Og det, der går uden om regnskabet, koster klubben 8 procent.
Hvem betalte egentlig?
Nogen dækkede de 340 NOK. Det var holdlederen. Hun får dem ikke igen og siger ingenting, fordi det føles småligt at rykke for benzinpenge.
Det er ikke et regnskabsproblem. Det er et rekrutteringsproblem — folk stopper ikke på grund af én benzinregning, men på grund af summen af mange små ting, ingen tog fat i. Regnskabsproblemet ligger ved siden af, og det er større.
Der, hvor pengene faktisk ligger: holdkassen
De fleste hold har en kasse. Den fyldes af frivilligt arbejde, lodsalg, kiosksalg og egenbetalinger. Og den tømmes igen: bussen til udekampen, mad ved turneringen, dommerregninger, spilledragter, sociale arrangementer.
Pengene i den kasse tilhører klubben. Det er ikke en fortolkning. NIF's regnskabs- og revisionsbestemmelser kræver, at bankkontoen står i klubbens navn og disponeres af to i fællesskab, og at alle grupper og hold vises i årsregnskabet. De fleste klubhåndbøger siger det samme: hævning kun mod bilag, alt ind i det samlede regnskab.
I praksis lever mange holdkasser alligevel ved siden af regnskabet. Ikke fordi nogen prøver at skjule noget — men fordi der aldrig fandtes en enkel måde at gøre det rigtigt på. Og så sker det, der koster:
Holdet bruger 2.400 NOK på kioskvarer før cuppen. Pengene kom fra frivilligt arbejde, de gik ud igen til indkøb, og hverken indtægten eller omkostningen havnede i klubbens regnskab.
Det er 2.400 NOK af klubbens driftsomkostninger, som ikke findes nogen steder.
Sådan beregnes momskompensationen
I den forenklede model bygger ansøgningsgrundlaget på organisationens samlede driftsomkostninger — hentet fra revideret og godkendt regnskab, med visse fradrag. Kompensationen er 8 procent af grundlaget op til 7 millioner NOK og 6 procent derover. Minimumsgrænsen for overhovedet at få noget er 100.000 NOK i grundlag.
Læs betingelserne hos Lotteri- og stiftelsestilsynet.
Konsekvensen er enkel, og den er værd at sige højt: en omkostning, der aldrig kommer ind i regnskabet, er ikke med i grundlaget. Og så får klubben heller ikke de 8 procent af den.
De 2.400 NOK til kiosken er altså ikke bare 2.400 NOK, der forsvandt ud af overblikket. Det er også 192 NOK, klubben ville have fået tilbage, hvis omkostningen havde stået i regnskabet.
Hvorfor omkostningerne forsvinder
Det er grunden til, at udlæg fortjener mere opmærksomhed, end de får. De behandles som en irritation — nogen skal have penge tilbage, nogen skal taste det ind — når de i virkeligheden er en af de største kilder til omkostninger, der forsvinder ud af regnskabet.
Og de forsvinder af helt udramatiske grunde:
- Beløbet er for lille til, at det er umagen værd at aflevere.
- Kvitteringen er væk, når holdlederen endelig får tid.
- Hun ved ikke, hvem hun skal sende den til, eller i hvilket format.
- Hun sendte den, men den blev liggende i en e-mailtråd hos en kasserer med for meget at lave.
Ingen af dem er holdningsproblemer. Alle fire er tærskelproblemer. Jo højere tærskel for at aflevere et udlæg, desto større en andel af klubbens faktiske omkostninger havner uden for regnskabet.
Vend regnestykket om: hvad I faktisk får igen
Det er let at læse det her som endnu en advarsel. Det er egentlig det modsatte, og det er værd at sige lige ud:
Hver 100.000 NOK, der kommer ind i regnskabet, er 8.000 NOK tilbage til klubben.
Ikke som en ansøgning, I skal vinde i konkurrence med andre. Ordningen er rammestyret, men rammen har holdt: for 2025 udbetalte Lotteri- og stiftelsestilsynet 2,87 milliarder NOK — hele det godkendte ansøgningsbeløb, for andet år i træk. Det, klubben søgte om, fik klubben. Det, klubben ikke søgte om, fik ingen.
I behøver ikke være store. Minimumsgrænsen er 100.000 NOK i ansøgningsgrundlag. En klub med 150 medlemmer passerer den uden at anstrenge sig — hvis omkostningerne faktisk står i regnskabet.
I behøver ikke gøre noget nyt. Det er omkostninger, klubben allerede har. Det frivillige arbejde er gjort, kioskvarerne er købt ind, bussen er betalt. Det eneste, der mangler, er, at pengene passerer klubbens konto og bliver bogført.
Pengene er frie. Momskompensation er ikke øremærket. Den går direkte ind i driften — til udstyr, til træneren, til at holde kontingentet nede.
Og fordi grundlaget hentes fra sidste års reviderede regnskab, virker det arbejde, I gør i efteråret, først næste år. Det er også hele pointen: det, I rydder op i nu, betaler sig tilbage næste efterår.
Regnestykket
Regn jeres eget ud. To tal er nok: hvor meget holdene håndterer i løbet af et år — indtægter fra frivilligt arbejde, egenbetalinger, kiosk, cupgebyrer, udlæg — og hvor stor en andel af omkostningerne der aldrig kommer ind i klubbens regnskab. Spørg tre holdledere. Svaret plejer at overraske.
Et eksempel: en klub med 12 hold, hvor hvert hold omsætter for 15.000 NOK i løbet af sæsonen, har 180.000 NOK i holdøkonomi. Hvis en fjerdedel af omkostningerne aldrig bliver bogført, står 45.000 NOK af klubbens driftsomkostninger uden for grundlaget. Det er 3.600 NOK i tabt kompensation — hvert år, uden at nogen får en faktura eller en rykker, der fortæller dem det.
Skift tallene ud med jeres egne. Pointen er mekanismen, ikke eksemplet.
Sænk tærsklen, så kommer omkostningerne ind
I Rubic registrerer holdlederen udlægget på stedet: et billede af kvitteringen i appen, beløb, hvad det drejer sig om. Når udlægget godkendes, bogføres det som leverandørfaktura i regnskabssystemet — og hvor systemet understøtter det, kan udbetalingen ske automatisk.
Integrationen går gennem iizy og understøtter Tripletex, PowerOffice Go og Finago.
Forskellen er ikke, at udlægget bliver ført mere korrekt. Forskellen er, at det overhovedet bliver ført, fordi det tager tyve sekunder på parkeringspladsen i stedet for en aften ved køkkenbordet.
Udlægget er indgangen. Holdkassen er resten.
Og så får I styr på omkostningerne undervejs
Holdkonto viser saldo og transaktioner for et enkelt hold, baseret på tallene i regnskabet — også selvom alle holdene deler den samme fysiske bankkonto. Hver transaktion bærer dato, beløb, type, person, beskrivelse, projekt og afdeling med sig.
Det er de to sidste, der gør arbejdet. Afdeling er fodbold eller håndbold. Projekt er U10-drenge eller U12-drenge. Omkostningerne bliver dermed synlige på det niveau, hvor de faktisk opstår, mens sæsonen er i gang.
- Holdlederen ser, hvad holdet har brugt, og hvad der er tilbage — uden at spørge nogen.
- Klubben ser, hvilke hold der er på vej til at sprænge budgettet, i oktober og ikke i februar.
- Kassereren slipper at fordele omkostninger på hold bagefter. Det er allerede gjort.
Omkostningskontrol i en idrætsforening handler sjældent om at skære ned. Det handler om at vide, hvad der bruges, mens det stadig er muligt at gøre noget ved det.
Hele vejen, hvis I vil
Rubic Regnskap tager resten: idrættens kontoplan sat op fra start, løbende bogføring gennem Catacloud og årsafslutning klar til revisor og generalforsamling. Momskompensationen tager vi sammen med klubben — og så er grundlaget bygget op gennem hele året, ikke rekonstrueret i august.
Bag står ECIT med 3.500 kolleger i 11 lande.
Hvor meget af klubbens omkostninger ligger uden for regnskabet i dag?
Book en gratis demo — 30 minutter, så regner vi på det sammen.
Rubic er en del af ECIT.